


คุณกำลังจ่ายค่าแมลงกำจัดศัตรูพืชแพงเกินไปหรือไม่? ต้นทุนรวมในการเป็นเจ้าของ (TCO) ครอบคลุมความเข้ากันได้ในการผสมในถังและการลดการฟุ้งกระจายของละอองพ่นอย่างไร
คุณกำลังจ่ายค่าสารกำจัดแมลงแพงเกินไปหรือไม่? ต้นทุนรวมในการเป็นเจ้าของครอบคลุมความเข้ากันได้ในการผสมถังและการลดการฟุ้งกระจายของละอองพ่นอย่างไร
หากทีมการเงินของคุณอนุมัติการจัดซื้อสารกำจัดแมลงโดยพิจารณาจากราคาต่อหน่วยเพียงอย่างเดียว คุณอาจกำลังมองข้ามต้นทุนที่แท้จริงไปเป็นสัดส่วนสำคัญ—บางครั้งมากถึง 30% หรือมากกว่าตลอดทั้งฤดูกาล นี่ไม่ใช่การคาดเดา แต่เป็นสิ่งที่เราเห็นจากการตรวจสอบข้อมูลการจัดซื้อของธุรกิจการเกษตรในอเมริกาเหนือ เอเชียตะวันออกเฉียงใต้ และสหภาพยุโรป: การประหยัดในแต่ละรายการสำหรับราคาสารกำจัดแมลงมักสูญหายไปกับต้นทุนการพ่นซ้ำ ความล้มเหลวในการผสมถัง ความผันผวนของผลผลิต และเวลาการทำงานที่ไม่ได้บันทึกไว้ซึ่งใช้ในการแก้ไขปัญหาประสิทธิภาพในแปลง
ผู้นำฝ่ายการเงินไม่จำเป็นต้องฟังการนำเสนอจากผู้ขายอีกครั้งเกี่ยวกับ “ประสิทธิผล” หรือ “การควบคุมแบบออกฤทธิ์กว้าง” สิ่งที่พวกเขาต้องการคือความชัดเจนเกี่ยวกับปัจจัยที่ขับเคลื่อนต้นทุนการเป็นเจ้าของที่แท้จริง—และจุดที่สมมติฐานทำให้งบประมาณสูงขึ้นอย่างเงียบ ๆ
ความเข้ากันได้ในการผสมถังไม่ใช่เพียงข้อกังวลของทีมภาคสนาม
เมื่อมีการเพิ่มสารกำจัดแมลงชนิดใหม่ในโปรแกรมการพ่น ทีมเกษตรศาสตร์มักทดสอบความเข้ากันได้กับสารเสริมประสิทธิภาพ สารป้องกันกำจัดเชื้อรา และปุ๋ยที่ใช้ทั่วไป แต่การทดสอบเหล่านั้นแทบไม่สะท้อนสภาวะการใช้งานจริง ได้แก่ คุณภาพน้ำที่แปรผัน การเปลี่ยนแปลงของอุณหภูมิแวดล้อม ระยะเวลาที่สารอยู่ในถังนานขึ้น หรือการเติมสารตามลำดับระหว่างการใช้งานขนาดใหญ่ สูตรที่ผ่านการตรวจสอบความคงตัวในห้องปฏิบัติการอาจยังคงเกิดการตกตะกอน กลายเป็นเจล หรือแยกชั้นระหว่างการใช้งานได้—โดยเฉพาะเมื่อผสมกับปุ๋ยที่มีเกลือสูงหรือสารออกฤทธิ์ที่ไวต่อ pH
ผลกระทบทางการเงินไม่ได้มีเพียงสารเคมีที่สูญเปล่า แต่รวมถึงเวลาหยุดทำงานขณะที่ทีมงานทำความสะอาดหัวฉีดและท่อ ค่าล่วงเวลาสำหรับการพ่นซ้ำในพื้นที่ 200 เฮกตาร์ ผลผลิตที่ลดลงจากการใช้ล่าช้ากว่ากำหนด และแน่นอน—ความเสี่ยงด้านการตรวจสอบ หากความล้มเหลวด้านความเข้ากันได้ทำให้เกิดพิษต่อพืชหรือข้อกังวลเรื่องสารตกค้างจนกระตุ้นให้มีการทบทวนโดยหน่วยงานกำกับดูแล
ที่ Luxi Chemical แนวทางของเราเริ่มต้นตั้งแต่ต้นน้ำ: เราพัฒนาสูตรสารกำจัดแมลงไม่เพียงเพื่อการกำจัดสิ่งมีชีวิตเป้าหมาย แต่เพื่อให้มีพฤติกรรมที่คาดการณ์ได้ในถังผสมหลายองค์ประกอบ ซึ่งหมายถึงการคัดเลือกตัวทำละลายพื้นฐานและสารอิมัลซิไฟเออร์ที่พิสูจน์แล้วว่าทนต่อน้ำกระด้าง ยูเรียแอมโมเนียมไนเตรต (UAN) และเกลือไกลโฟเสตที่ใช้ทั่วไป นอกจากนี้ยังหมายถึงการตรวจสอบประสิทธิภาพในช่วง pH 4.5–7.8—ไม่ใช่เพียงที่ pH 6.0 ในน้ำกลั่น
การฟุ้งกระจายของละอองพ่นคือต้นทุนแฝง—ไม่ใช่เพียงความเสี่ยงด้านกฎระเบียบ
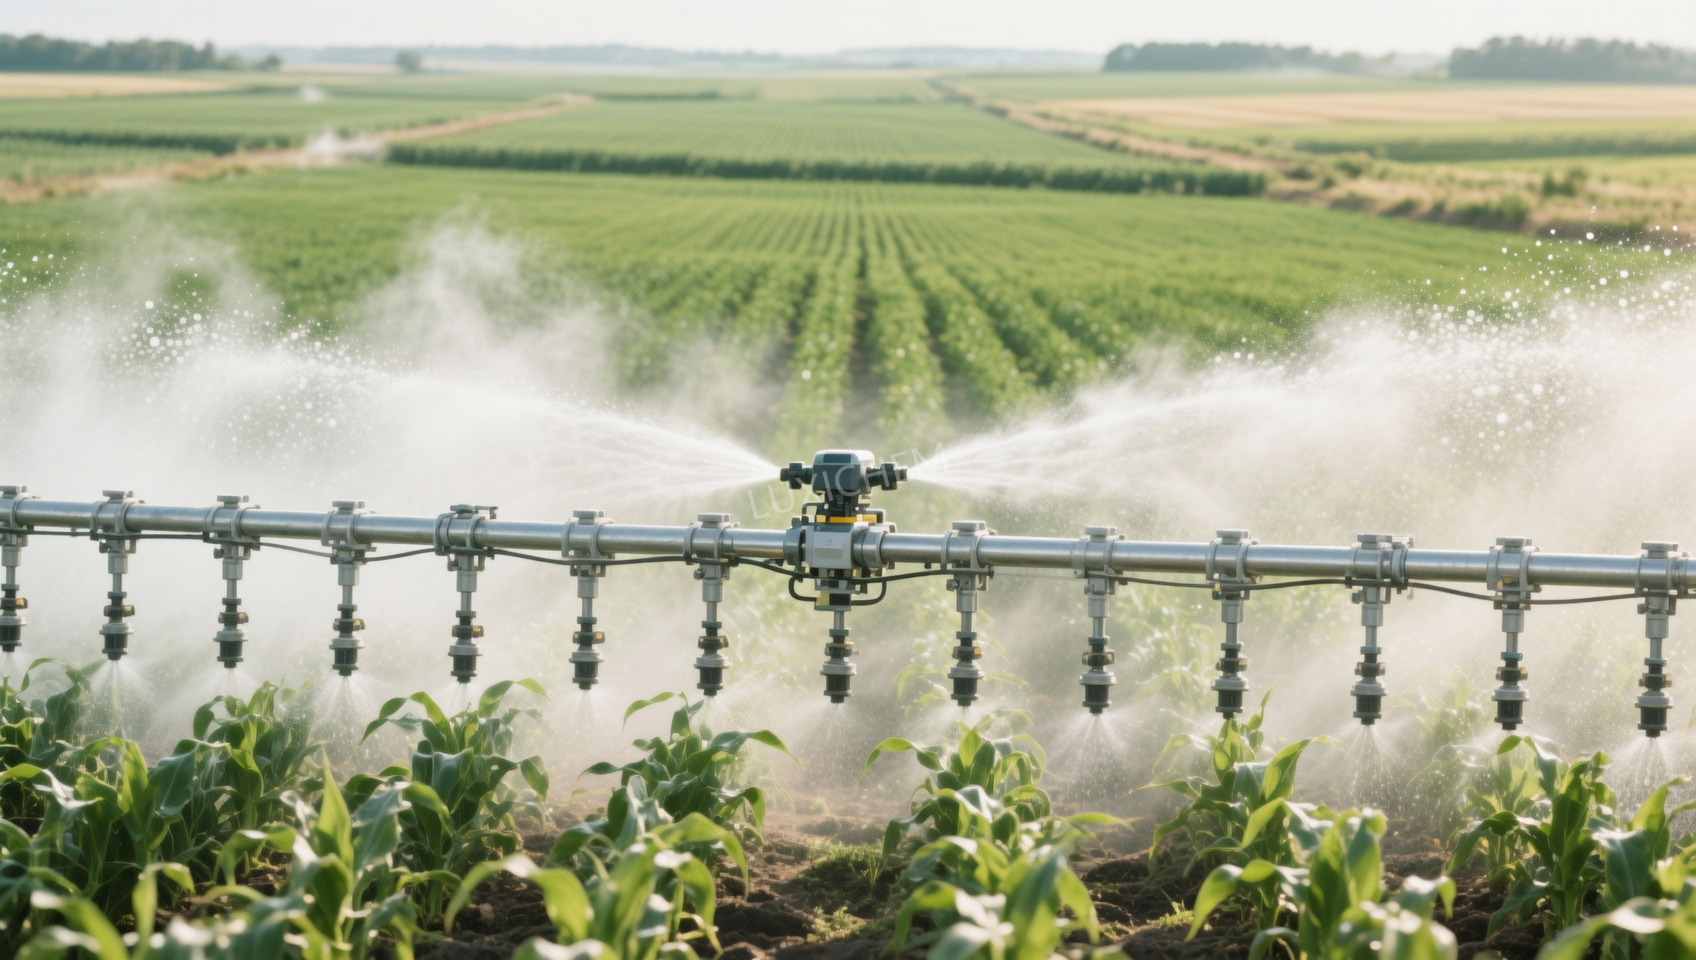
การลดการฟุ้งกระจายมักถูกมองว่าเป็นประเด็นการปฏิบัติตามข้อกำหนดด้านสิ่งแวดล้อม แต่สำหรับฝ่ายการเงิน นี่คือปัจจัยขับเคลื่อนต้นทุนโดยตรง ลองพิจารณาว่า การสูญเสียจากการฟุ้งกระจาย 5% ไม่ได้หมายความว่ามีสารออกฤทธิ์ถึงพืชน้อยลง 5%—แต่มักหมายถึงไม่มีการครอบคลุมที่มีประสิทธิผลเลยในพื้นที่เป้าหมาย ทำให้ต้องพ่นซ้ำทั้งหมด เมื่อรวมข้อจำกัดของเขตกันชนที่ลดพื้นที่ใช้งานได้ในแต่ละครั้ง หรือความล่าช้าจากสภาพอากาศที่ผลักให้การพ่นไปอยู่ในช่วงระยะการเจริญเติบโตที่ไม่เหมาะสม การฟุ้งกระจายจึงกลายเป็นตัวคูณต้นทุนแบบทบต้น
ผู้พัฒนาสูตรจำนวนมากมองการลดการฟุ้งกระจายเป็นการเสริมภายหลัง—เช่น สารเพิ่มความหนืด สารยึดเกาะพอลิเมอร์ หรือตัวทำละลายร่วมที่เติมลงในเคมีภัณฑ์เดิม สิ่งเหล่านี้อาจใช้ได้ผล—แต่ยังเพิ่มความหนืด ทำให้การกรองซับซ้อนขึ้น และเพิ่มความเสี่ยงที่หัวฉีดจะอุดตัน จุดเริ่มต้นที่ดีกว่าคือการออกแบบระดับโมเลกุล: การปรับให้เหมาะสมซึ่งการกระจายขนาดหยด ณ จุดที่เกิดการแตกตัวเป็นละออง ไม่ใช่หลังจากนั้น ซึ่งต้องอาศัยการควบคุมอย่างเข้มงวดของสมดุล HLB ของสารลดแรงตึงผิว จลนพลศาสตร์การระเหย และพฤติกรรมการสร้างฟิล์มบนผิวใบ—พารามิเตอร์ทั้งหมดที่เราปรับเทียบในระยะเริ่มต้นของการพัฒนา ไม่ใช่ในขั้นตอนการพัฒนาสูตรขั้นสุดท้าย
เหตุใดความคงตัวจึงสำคัญมากกว่าที่ระบุบนฉลาก
ความคงตัวไม่ได้เกี่ยวกับอายุการเก็บรักษาเท่านั้น แต่เกี่ยวกับความสามารถในการคาดการณ์ได้ตลอดทั้งห่วงโซ่คุณค่า—ตั้งแต่การเก็บในคลังสินค้า การผสมแบบปริมาณมาก จนถึงการใช้งานในแปลง ผลิตภัณฑ์ที่เสื่อมสภาพอย่างช้าที่อุณหภูมิ 35°C อาจดูไม่มีปัญหาบนเอกสาร แต่หากถูกเก็บไว้ในคลังสินค้าภูมิภาคที่ไม่มีการควบคุมอุณหภูมิเป็นเวลาหกสัปดาห์ก่อนใช้งาน ขอบเขตประสิทธิภาพของผลิตภัณฑ์จะลดลง ความไม่แน่นอนดังกล่าวบังคับให้ผู้ซื้อต้องกำหนดอัตราการใช้สูงเกินความจำเป็น หรือสำรองสต็อกเพื่อความปลอดภัยมากขึ้น—ซึ่งทั้งสองอย่างทำให้ TCO สูงขึ้น
นี่คือจุดที่การคัดเลือกวัตถุดิบกลายเป็นเครื่องมือทางการเงิน ลองพิจารณาเคมีฟลูออรีน: ช่วยให้ปรับความไวต่อปฏิกิริยาได้อย่างแม่นยำในการสังเคราะห์สารกำจัดศัตรูพืช แต่จะทำได้ก็ต่อเมื่อตัวกลางนั้นมีความคงตัวภายใต้สภาวะแวดล้อมและเข้ากันได้กับขั้นตอนการจัดการมาตรฐาน ตัวอย่างเช่น โพแทสเซียมฟลูออโรอะลูมิเนต CAS#14484-69-6 ทำหน้าที่เป็นหน่วยโครงสร้างสำคัญในเส้นทางการสังเคราะห์บางประเภท เนื่องจากมีความคงตัวที่อุณหภูมิห้องและมีปฏิกิริยากับกรดที่ควบคุมได้—คุณลักษณะที่ส่งต่อไปสู่ประสิทธิภาพที่สม่ำเสมอระหว่างแต่ละแบตช์ของสารออกฤทธิ์สำเร็จรูปโดยตรง รูปแบบผงช่วยให้กำหนดปริมาณได้อย่างแม่นยำในเครื่องปฏิกรณ์อุตสาหกรรม ลดความแปรปรวนในการสังเคราะห์ขั้นปลาย ความสม่ำเสมอนี้อาจไม่ปรากฏบนใบแจ้งหนี้—แต่ปรากฏในรูปของจำนวนแบตช์ที่ถูกปฏิเสธน้อยลง ต้นทุน QC ที่ต่ำลง และการปฏิบัติตามข้อกำหนดจำเพาะที่รัดกุมยิ่งขึ้นตลอดการผลิต
ทีมจัดซื้อต้องการมากกว่าเอกสารข้อมูลผลิตภัณฑ์
เอกสารข้อมูลจำเพาะบอกคุณว่าผลิตภัณฑ์ *คืออะไร* การประเมิน TCO บอกคุณว่าผลิตภัณฑ์ *ทำอะไรได้*—และทำอะไรไม่ได้—ในบริบทเฉพาะของคุณ ซึ่งหมายถึงการตั้งคำถามที่แตกต่างออกไปตั้งแต่ต้น:
- อัตราความล้มเหลวที่มีการบันทึกไว้สำหรับชุดการผสมถังที่ใช้ในโปรแกรมการพ่นที่พบมากที่สุดในภูมิภาคของคุณคือเท่าใด?
- มีการตรวจสอบข้ออ้างเรื่องการลดการฟุ้งกระจายอย่างไร—ไม่ใช่เฉพาะในอุโมงค์ลม แต่ครอบคลุมประเภทหัวฉีด ความสูงของคานพ่น และปริมาณสารพาที่เป็นปกติสำหรับอุปกรณ์ของคุณด้วยหรือไม่?
- เส้นโค้งอายุการเก็บรักษาในสภาวะจริงภายใต้เงื่อนไขการเก็บรักษาเฉลี่ยของคุณเป็นอย่างไร—ไม่ใช่เพียงการทดสอบเร่งอายุที่ 45°C?
- ผู้จัดจำหน่ายแบ่งปันข้อมูลความคงตัวระดับแบตช์ หรือให้เพียงใบรับรองผ่าน/ไม่ผ่านเท่านั้น?
Luxi Chemical สนับสนุนการตัดสินใจเหล่านี้ด้วยเอกสารทางเทคนิคที่โปร่งใส—ไม่ใช่เพียงเอกสารสำหรับหน่วยงานกำกับดูแล แต่รวมถึงบันทึกการใช้งานที่สะท้อนการทดลองภาคสนามจริงในพื้นที่ทางภูมิศาสตร์ที่หลากหลาย เรายังให้บริการจัดซื้อแบบครบวงจรสำหรับปัจจัยการผลิตเสริม ได้แก่ สารเสริมประสิทธิภาพเกรดอาหาร สารตัวกลางอินทรีย์ และสารเติมแต่งเกรดปุ๋ย—ทั้งหมดผ่านการทดสอบความเข้ากันได้ข้ามผลิตภัณฑ์ ซึ่งช่วยลดความยุ่งยากในการประสานงาน ทำให้โลจิสติกส์ง่ายขึ้น และลดภาระงานธุรการสำหรับใบสั่งซื้อจากผู้ขายหลายราย
จุดเริ่มต้นที่ชาญฉลาดกว่า
คุณไม่จำเป็นต้องยกเครื่องกลยุทธ์การจัดการศัตรูพืชทั้งหมดเพื่อเริ่มได้รับประโยชน์จากการประหยัด TCO เริ่มจากผลิตภัณฑ์สารกำจัดแมลงที่มีปริมาณการใช้สูงเพียงหนึ่งรายการ จัดทำแผนผังการใช้งานปัจจุบันเทียบกับต้นทุนแฝงสามประเภท ได้แก่ เหตุการณ์การผสมถังที่ผู้ปฏิบัติงานบันทึกไว้ในช่วง 12 เดือนที่ผ่านมา ความถี่ของการพ่นซ้ำที่เกี่ยวข้องกับข้อร้องเรียนเรื่องการฟุ้งกระจายหรือการครอบคลุม และความล่าช้าของอัตราหมุนเวียนสินค้าคงคลังอันเกิดจากข้อกังวลด้านความคงตัวหรือการกักตุนตามฤดูกาล
จากนั้นเปรียบเทียบข้อมูลพื้นฐานนั้นกับทางเลือกอื่น—ไม่ใช่เพียงราคาในแต่ละลิตร แต่รวมถึงตารางความเข้ากันได้ที่มีเอกสารรองรับ รายงานการทดสอบการลดการฟุ้งกระจายจากห้องปฏิบัติการอิสระ และข้อมูลอายุการเก็บรักษาในสภาวะจริงภายใต้เงื่อนไขการเก็บรักษาตามปกติของคุณ ความแตกต่างมักไม่ได้มากนักต่อเฮกตาร์ แต่เป็นความแตกต่างเชิงโครงสร้าง: ความประหลาดใจน้อยลง การคาดการณ์ที่แม่นยำขึ้น และการตัดสินใจจัดซื้อที่ยึดโยงกับความเป็นจริงในการดำเนินงาน—ไม่ใช่เพียงตัวเลขในแค็ตตาล็อก
นี่คือวิธีที่ผู้นำฝ่ายการเงินก้าวจากการอนุมัติใบแจ้งหนี้ไปสู่การกำหนดห่วงโซ่คุณค่า
รายการที่เกี่ยวข้อง
 ปัจจัยที่ส่งผลต่อราคา Butylated Hydroxytoluene: อุปทาน ความบริสุทธิ์ และปัจจัยเสี่ยงในการจัดซื้อ21-10-2026แนวโน้มราคา Butylated Hydroxytoluene ขึ้นอยู่กับความมั่นคงของอุปทาน ความบริสุทธิ์ โลจิสติกส์ และความเสี่ยงในการจัดซื้อ เรียนรู้วิธีเปรียบเทียบใบเสนอราคาอย่างรอบคอบและลดต้นทุนการจัดหา
 แนวโน้มราคาทริโซเดียมฟอสเฟต: ความผันผวนของต้นทุนวัตถุดิบและพลังงาน20-10-2026สำรวจแนวโน้มราคาทริโซเดียมฟอสเฟต ตั้งแต่ต้นทุนฟอสเฟตและโซดาแอชไปจนถึงความผันผวนของราคาพลังงาน เรียนรู้วิธีเปรียบเทียบใบเสนอราคา จัดการความเสี่ยงด้านการจัดหา และตัดสินใจจัดซื้อได้อย่างรอบคอบยิ่งขึ้น
 การจัดส่งอะซีโตไนไตรล์ไปยังเวียดนามดำเนินการเรียบร้อยแล้ว ประโยชน์จาก RCEP ช่วยส่งเสริมการค้าเคมีภัณฑ์ชนิดละเอียดกับอาเซียน16-09-2026สินค้าครั้งนี้เป็นอะซีโตไนไตรล์เกรดอุตสาหกรรมจากบริษัทของเรา ซึ่งได้รับการบรรจุและจัดส่งเมื่อไม่นานมานี้ หลังจากดำเนินการบรรจุวัตถุอันตรายตามมาตรฐานและยึดตรึงตู้คอนเทนเนอร์เรียบร้อยแล้ว
 คำสั่งซื้อไวนิลอะซีเตต 4 ตู้คอนเทนเนอร์ของลูกค้าชาวไนจีเรียบรรทุกสินค้าและจัดส่งไปยังแอฟริกาตะวันตกเรียบร้อยแล้ว16-09-2026เราเพิ่งดำเนินการบรรทุกสินค้าไวนิลอะซีเตตตามคำสั่งซื้อของลูกค้าชาวไนจีเรียเสร็จสิ้น โดยสินค้าจำนวน 4 ตู้คอนเทนเนอร์ได้รับการบรรจุเรียบร้อยและพร้อมจัดส่งไปยังไนจีเรีย




การให้คำปรึกษาด้านคำถาม
ส่งคำขอสอบถามของคุณถึงเราวันนี้

Luxi Chemical เป็นซัพพลายเออร์ผลิตภัณฑ์เคมีระดับมืออาชีพ มีสต็อกเพียงพอของเคมีทุกประเภทและมีคุณภาพยอดเยี่ยม, ยินดีต้อนรับการสอบถามเพื่อสั่งซื้อของคุณ.

